Professionnels de santé libéraux - comment gérer les dépenses et la fiscalité lors de l'installation


L'ouverture d'un cabinet médical ou paramédical représente une étape importante dans la carrière d'un professionnel de santé. Au-delà des formalités administratives et des obligations propres à chaque profession, l'installation nécessite de prévoir de nombreuses dépenses : aménagement des locaux, équipements professionnels, fournitures médicales, logiciels et frais de fonctionnement.
Pour les médecins, infirmiers libéraux, masseurs-kinésithérapeutes et chirurgiens-dentistes, ces investissements soulèvent plusieurs questions : quelles dépenses peuvent être déduites fiscalement ? Comment organiser les justificatifs d'achat ? Quel régime fiscal s'applique au démarrage de l'activité ?
Une bonne préparation permet d'anticiper les dépenses, de respecter ses obligations et de mieux maîtriser le budget du cabinet.
1. Comprendre la fiscalité des professionnels de santé libéraux
Les revenus provenant de l'exercice libéral d'une profession de santé relèvent généralement de la catégorie des bénéfices non commerciaux lorsque l'activité est imposée à l'impôt sur le revenu selon les règles applicables aux BNC.
Cette catégorie concerne notamment les médecins, les infirmiers, les masseurs-kinésithérapeutes et les chirurgiens-dentistes exerçant individuellement. Les règles fiscales peuvent toutefois différer selon la forme juridique choisie, particulièrement en cas d'exercice au sein d'une société d'exercice libéral comme la SELARL, soumise par défaut à l'impôt sur les sociétés.
Pour mieux comprendre les obligations fiscales et comptables associées, vous pouvez consulter le guide d'Indy consacré au régime des bénéfices non commerciaux (BNC) .
Micro-BNC ou déclaration contrôlée : quelles différences ?
Deux régimes fiscaux peuvent notamment s'appliquer aux professionnels de santé exerçant en entreprise individuelle.
Le régime micro-BNC
Le régime micro-BNC est un régime fiscal simplifié accessible sous certaines conditions, notamment de recettes.
Il permet de bénéficier d'un abattement forfaitaire de 34 % sur les recettes professionnelles déclarées, avec un minimum d'abattement de 305 €. Les dépenses réelles ne sont donc pas déduites individuellement pour déterminer le bénéfice imposable.
Pour 2026, le seuil annuel de référence est de 83 600 €, sous réserve des règles applicables aux années de référence, au début d'activité et aux situations particulières.
Le micro-BNC ne doit pas être confondu avec le régime micro-social de l'autoentrepreneur. Les professions de santé réglementées sont soumises à des conditions d'exercice et d'affiliation sociale spécifiques. Un médecin libéral verse ainsi une partie de ses cotisations à l'Urssaf et cotise à la CARMF pour sa retraite, quel que soit son régime fiscal. Ce statut détermine aussi sa protection sociale, distincte de celle d'un salarié.
Le régime de la déclaration contrôlée
La déclaration contrôlée permet de déterminer le bénéfice imposable à partir des recettes professionnelles et des charges fiscalement admises en déduction.
Elle implique des obligations comptables plus détaillées, notamment le suivi des recettes, des dépenses et des immobilisations.
Ce régime peut être intéressant lorsque les charges professionnelles sont élevées, notamment pendant la phase d'installation d'un cabinet.
Pour approfondir cette comparaison, Indy propose un article sur les différences entre le micro-BNC et le régime de la déclaration contrôlée .
2. Quelles dépenses prévoir pour l'installation d'un médecin libéral ou d'un cabinet paramédical ?
Avant d'accueillir les premiers patients et de constituer sa patientèle, plusieurs catégories de dépenses doivent être anticipées.
L'aménagement et l'équipement des locaux
Selon la profession exercée, les investissements peuvent notamment comprendre :
- Le mobilier professionnel : bureau, sièges, rangements et armoires.
- Les équipements informatiques et les logiciels de gestion.
- Le matériel médical nécessaire aux consultations ou aux soins.
- Les travaux d'aménagement et de mise en conformité du lieu d'exercice.
- Les équipements de sécurisation et de conservation des documents professionnels.
Ces achats ne bénéficient pas tous du même traitement fiscal.
Distinguer les dépenses courantes des investissements
Les fournitures utilisées dans le fonctionnement quotidien du cabinet peuvent généralement constituer des charges professionnelles.
En revanche, certains biens destinés à être utilisés durablement, comme du mobilier, du matériel médical ou des équipements informatiques, peuvent devoir être inscrits en immobilisations et faire l'objet d'un amortissement.
L'administration fiscale précise les règles applicables dans le BOFiP consacré à la nature et à la période des dépenses admises en déduction des bénéfices non commerciaux .
Le traitement fiscal dépend notamment de la nature du bien, de sa valeur, de sa durée d'utilisation et des règles de déduction applicables.
Les fournitures administratives et médicales
Les fournitures constituent un poste de dépenses parfois sous-estimé lors de la préparation du budget d'installation.
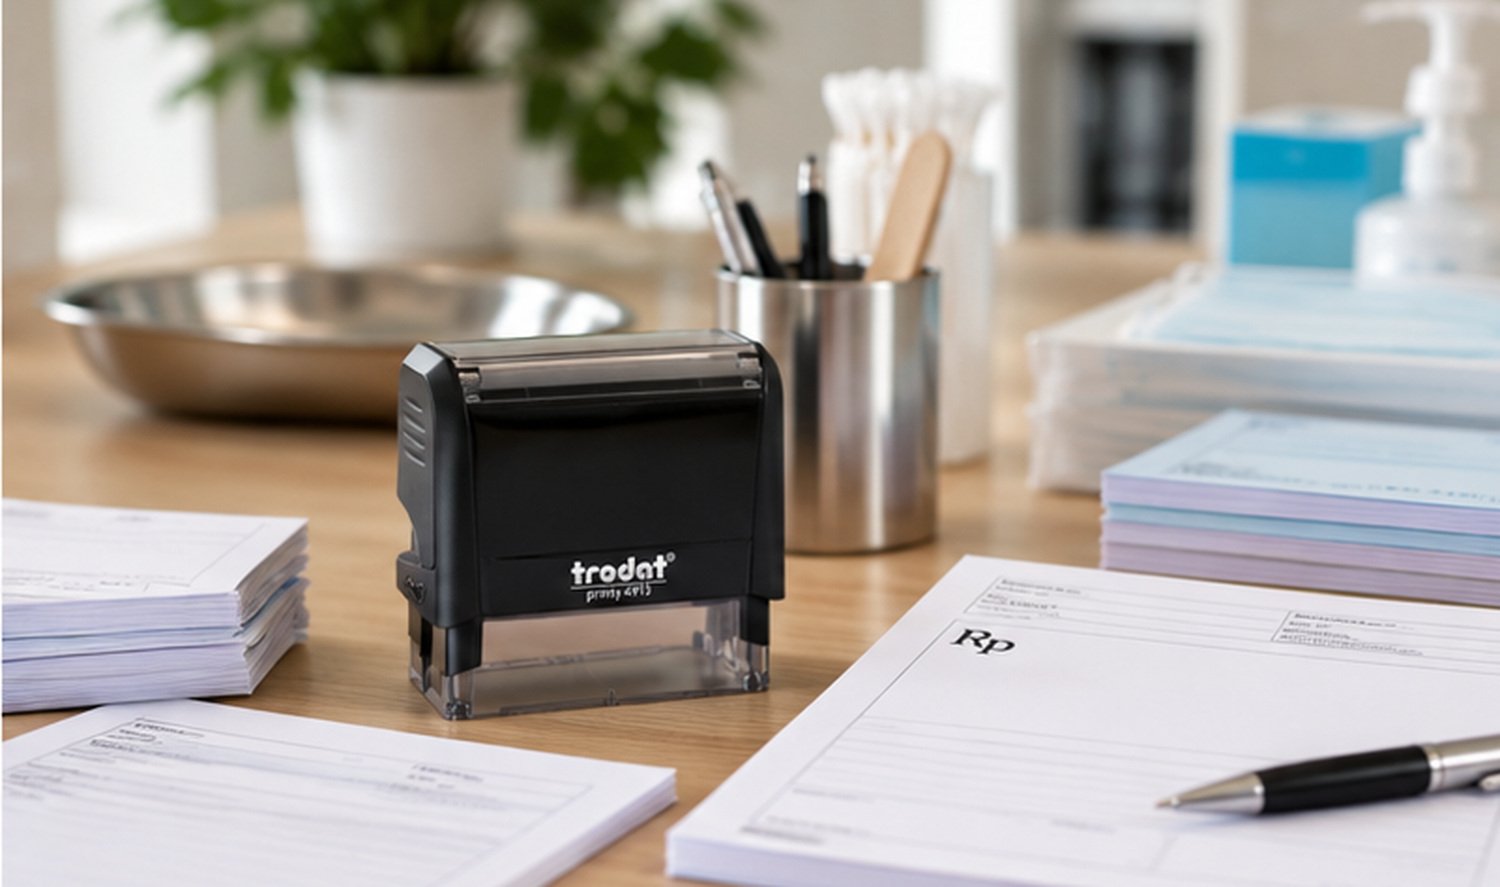
Selon l'activité du cabinet, elles peuvent comprendre :
- Les tampons professionnels comportant les informations nécessaires à l'identification du praticien
- Les ordonnanciers et imprimés adaptés à l'exercice médical.
- Les documents de liaison patients et supports de classement.
- Les formulaires et documents administratifs .
- Les consommables nécessaires à certains examens, notamment les accessoires ECG .
- Ces produits doivent être sélectionnés en fonction des besoins réels de la profession, des règles applicables et des modalités de fonctionnement du cabinet.
Établir une liste prévisionnelle des fournitures nécessaires avant l'ouverture permet de mieux répartir les achats et d'éviter les commandes urgentes au cours des premières semaines.
3. Les achats de fournitures médicales sont-ils déductibles fiscalement ?
La déductibilité des fournitures dépend principalement du régime fiscal applicable et de la nature des dépenses.
Au régime de la déclaration contrôlée
Les dépenses engagées dans le cadre de l'activité libérale peuvent, sous certaines conditions, être déduites du bénéfice imposable.
Conformément aux principes exposés dans la doctrine fiscale du BOFiP relative aux dépenses professionnelles déductibles des BNC , les charges doivent notamment être nécessitées par l'exercice de la profession et répondre aux conditions fiscales de déduction.
Les achats de fournitures administratives, d'ordonnanciers, de tampons professionnels ou de consommables médicaux peuvent ainsi constituer des charges déductibles lorsqu'ils sont engagés pour les besoins de l'activité.
Les dépenses doivent être justifiées et leur traitement fiscal doit tenir compte de leur nature. Un équipement durable ne relève pas nécessairement des mêmes règles qu'une fourniture consommable.
Au régime micro-BNC
Les achats de fournitures ne sont pas déduits individuellement du bénéfice imposable.
L'administration applique un abattement forfaitaire de 34 % sur les recettes déclarées, sous réserve du minimum légal.
Ainsi, un praticien qui supporte des dépenses professionnelles importantes peut avoir intérêt à comparer les deux régimes, en tenant compte de l'ensemble de sa situation fiscale et sociale.
Exemple : comparaison simplifiée des deux régimes
Prenons un professionnel de santé libéral qui encaisse 60 000 € de recettes annuelles et supporte 24 000 € de dépenses professionnelles supposées intégralement déductibles.
| Éléments | Micro-BNC | Déclaration contrôlée |
| Recettes annuelles | 60 000 € | 60 000 € |
| Frais retenus fiscalement | 20 400 € | 24 000 € |
| Bénéfice fiscal théorique | 39 600 € | 36 000 € |
Dans cet exemple, la déclaration contrôlée conduit à un bénéfice fiscal inférieur de 3 600 €.
Cette différence ne correspond pas directement à une économie d'impôt de 3 600 €. Le montant effectivement économisé dépend notamment de la situation fiscale du foyer, des cotisations sociales calculées sur les revenus libéraux et du traitement des différentes dépenses.
Cette simulation est volontairement simplifiée et ne tient pas compte de toutes les particularités susceptibles de s'appliquer lors de l'installation.
4. Comment organiser les factures et les dépenses du cabinet ?
Une organisation rigoureuse dès le démarrage facilite le suivi financier, la préparation des déclarations fiscales et la justification des charges professionnelles.
Séparer les dépenses professionnelles et personnelles
Il est préférable d'identifier clairement les achats réalisés pour les besoins du cabinet.
L'utilisation d'un compte bancaire dédié, lorsqu'elle est obligatoire ou adaptée à la situation du praticien, facilite le rapprochement entre les paiements et les justificatifs.
Lorsqu'un bien est utilisé à la fois à titre personnel et professionnel, seule la part correspondant à l'utilisation professionnelle peut, sous réserve des règles applicables, être prise en compte dans les charges déductibles.
Cette règle est précisée dans le BOFiP relatif à la ventilation des dépenses mixtes , notamment au paragraphe 240.
Conserver les justificatifs d'achat
Les factures de matériel médical, de fournitures administratives et de prestations professionnelles doivent être conservées conformément aux obligations légales applicables.
Pour faciliter leur consultation, il peut être utile de les classer par année et par catégorie :
- Équipements et matériel médical.
- Fournitures administratives et consommables.
- Charges des locaux professionnels.
- Logiciels et abonnements.
- Assurances et prestations extérieures.
Un classement numérique structuré permet de retrouver rapidement les documents nécessaires lors de l'établissement des déclarations ou d'une demande de justification de l'administration fiscale.
Suivre régulièrement les charges
Plutôt que de reconstituer toutes les dépenses à la fin de l'année, un suivi mensuel permet de mieux connaître le coût réel du fonctionnement du cabinet.
Un logiciel de comptabilité adapté aux professions libérales peut faciliter le classement des opérations, le rapprochement bancaire et la préparation des déclarations fiscales.
5. Anticiper les dépenses récurrentes après l'ouverture
Le budget d'installation ne doit pas se limiter aux investissements réalisés avant l'accueil du premier patient.
Un cabinet médical ou paramédical supporte également des dépenses régulières qui varient selon la spécialité, le volume d'activité et les modalités d'exercice.
Les fournitures administratives, les consommables médicaux, les renouvellements de matériel et les frais de fonctionnement doivent être intégrés dans le budget prévisionnel.
Deux postes sont souvent oubliés. La cotisation foncière des entreprises (CFE) est due chaque année par les praticiens libéraux, en principe à partir de l'année qui suit le début d'activité. La prime d'assurance responsabilité civile professionnelle, obligatoire pour les professionnels de santé libéraux, s'ajoute elle aussi aux charges fixes.
La conformité du budget se joue aussi sur un détail technique : les actes de soins des professions de santé réglementées sont en principe exonérés de TVA, si bien que la taxe payée sur les achats du cabinet ne se récupère pas. Les devis se comparent donc toutes taxes comprises.
Pour mieux organiser les achats, il est utile de distinguer trois catégories.
Les fournitures indispensables au quotidien
Elles comprennent notamment les ordonnanciers, les documents administratifs, les tampons professionnels et les supports de classement.
Les consommables liés à l'activité
Ils regroupent les fournitures nécessaires aux examens ou aux soins pratiqués, par exemple certains accessoires ECG.
Les équipements à renouvellement occasionnel
Ils concernent notamment le mobilier, les accessoires informatiques et les équipements professionnels durables.
Cette classification facilite les commandes, limite les risques de rupture de stock et permet de mieux anticiper les dépenses au fil de l'année.
6. Démarches et aides : les bonnes pratiques pour démarrer son activité libérale
La préparation d'un cabinet repose autant sur l'organisation matérielle que sur la maîtrise des obligations administratives et fiscales.
Pour l'installation d'un médecin libéral en zone sous-dotée, des aides à l'installation peuvent compléter ce budget. L'Agence régionale de santé et l'Assurance maladie renseignent sur les dispositifs ouverts selon le territoire. Ces aides s'accompagnent généralement d'un engagement d'exercice dans la zone.
Avant l'ouverture, il est recommandé de :
- S'inscrire à l'Ordre de sa profession, définir son mode d'exercice et accomplir les démarches administratives propres à sa profession.
- Se rapprocher de sa caisse d'assurance maladie pour adhérer à la convention et obtenir ses feuilles de soins.
- Établir un budget prévisionnel intégrant les investissements et les charges récurrentes.
- Comparer les régimes fiscaux applicables à sa situation.
- Préparer les équipements, fournitures et documents nécessaires à l'activité.
- Mettre en place un système de classement des factures et de suivi des dépenses.
- Vérifier les obligations comptables, sociales et déclaratives avec un professionnel compétent lorsque la situation le nécessite.
Une installation bien préparée permet au praticien de consacrer davantage de temps à son activité de soins, tout en conservant une meilleure visibilité sur ses dépenses.
7. Une installation réussie repose sur une bonne organisation
L'ouverture d'un cabinet médical ne se résume pas à l'achat de matériel ou à l'accomplissement des formalités administratives.
Elle nécessite une réflexion globale sur le financement des équipements, la gestion des fournitures, le choix du régime fiscal et l'organisation quotidienne.
En anticipant ces différents aspects, de la fiscalité aux achats courants, les professionnels de santé libéraux peuvent mieux maîtriser leurs dépenses et aborder leur installation dans de bonnes conditions.
Papeterie Médicale accompagne les professionnels de santé dans leurs besoins en fournitures et imprimés professionnels : tampons RPPS, ordonnanciers, dossiers patients, consommables et autres produits destinés à faciliter l'organisation matérielle du cabinet.
Article mis à jour en octobre 2026. Les informations fiscales sont générales et ne remplacent pas un conseil adapté à la situation du praticien.
Produits recommandés

Partager cet article :